De fiets en het Mobiliteitsbudget
Bijgewerkt op: 17 aug
March 3, 2026/bijgewerkt Augustus 17, 2026

Bedrijfsfiets en mobiliteitsbudget: hoe integreert u de fiets in pijler 2?
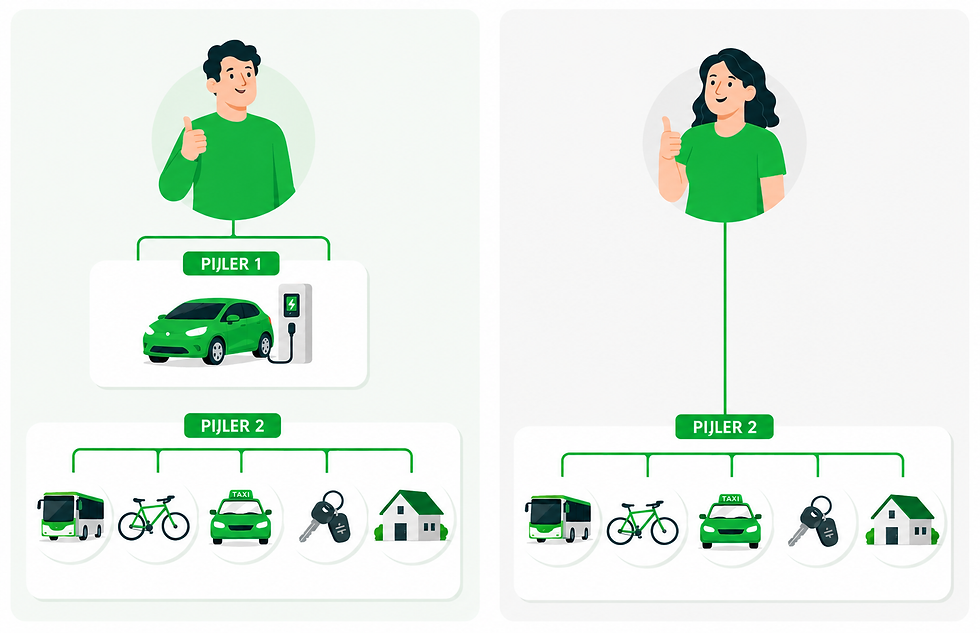
De bedrijfsfiets valt binnen pijler 2 van het mobiliteitsbudget, bij de duurzame mobiliteit. Biedt u nog geen fiets aan, dan kan de werknemer er met zijn budget zelf een kopen, huren of financieren, inclusief opties, zonder verplichting om ermee naar het werk te rijden. Biedt u al een bedrijfsfiets aan, dan kan die in pijler 2 worden opgenomen. Werd ze meer dan drie maanden voor de invoering van het mobiliteitsbudget toegekend, dan mag ze er ook buiten blijven. De kosten van de fiets tellen nooit mee in de TCO. De TCO is en blijft de totale kost van de vervangen bedrijfswagen. |
De bedrijfsfiets wint aan populariteit. Veel ondernemingen bieden er al een aan, soms naast een bedrijfswagen, onder meer via een cafetariaplan. Wordt de fiets gebruikt voor woon-werkverkeer, dan geniet ze een gunstige fiscale en sociaalrechtelijke behandeling.
Binnen het mobiliteitsbudget valt de fiets onder duurzame mobiliteit, in pijler 2. De vraag die daarop volgt, krijgen wij bijna wekelijks: hoe past u de bedrijfsfiets correct in? Het antwoord hangt af van één ding, namelijk of u vandaag al een fietsaanbod heeft. Beide scenario's leggen wij hieronder uit. Hoe de pijlers zich tot elkaar verhouden, leest u in onze post over de keuze tussen een mobiliteitsbudget met of zonder pijler 1.
De fiets binnen pijler 2Pijler 2 van het mobiliteitsbudget bundelt de duurzame mobiliteit: openbaar vervoer, deelmobiliteit, zachte mobiliteit en huisvestingskosten dicht bij het werk. De fiets hoort daarbij. Wat de werknemer in pijler 2 besteedt, is vrijgesteld van personenbelasting en sociale bijdragen. Sinds 1 januari 2026 geldt voor gemotoriseerde voertuigen binnen de zachte mobiliteit de bijkomende voorwaarde dat ze geen CO2 uitstoten. |
Scenario 1: u biedt nog geen bedrijfsfiets aan
Zonder gestructureerd fietsaanbod van de werkgever gebruikt de werknemer zijn mobiliteitsbudget om zelf een fiets aan te kopen, te huren of te financieren.
Aankoop
De werknemer koopt de fiets zelf met zijn mobiliteitsbudget. Let op: hij kan daarvoor enkel het budget van het jaar aanwenden waarin de aankoop plaatsvindt. Voor een duurdere fiets is dat vaak de beperkende factor.
Financiering of leasing
De werknemer kan ook kiezen voor een private financiering of private leasing. De kosten worden dan maandelijks gespreid over meerdere jaren, wat de beperking van het jaarbudget opvangt. Die financiering loopt via de bank van de werknemer, of via de fietshandelaar wanneer die zo'n formule aanbiedt.
Wat mag de werknemer verwachten?
In beide gevallen geldt dat de werknemer:
een of meerdere fietsen kan verwerven, inclusief alle bijhorende opties;
volledige vrijheid heeft in de keuze van die opties;
zich niet moet engageren om regelmatig met de fiets naar het werk te rijden, maar wel een kilometervergoeding uit zijn mobiliteitsbudget kan ontvangen wanneer hij dat doet;
vrijgesteld is van personenbelasting en sociale bijdragen voor alles wat onder pijler 2 valt, en dus ook voor de fiets.
Scenario 2: u biedt al een bedrijfsfiets aan
Of dat nu via een cafetariaplan gebeurt of via een interne bedrijfsregeling: de bedrijfsfiets kan zonder veel omwegen in pijler 2 van het mobiliteitsbudget worden opgenomen.
Bij een bedrijfsfiets van de werkgever geldt het volgende:
de aangekochte fiets kan worden afgeschreven of gespreid over meerdere jaren;
in de praktijk kiest de werkgever vaak voor een fietsleasingformule, waarbij de financiering en de solvabiliteitsgaranties bij de werkgever liggen;
de fiets wordt niet belast, op voorwaarde dat de werknemer zich ertoe verbindt het woon-werktraject regelmatig per fiets af te leggen.
Een bedrijfsfiets sluit scenario 1 overigens niet uit. Een bijkomende eigen fiets binnen pijler 2 blijft mogelijk.
De 3-maandenregel
Werd de bedrijfsfiets meer dan drie maanden vóór de invoering van het mobiliteitsbudget toegekend, samen met de bedrijfswagen, dan mag de werkgever ze ook buiten het mobiliteitsbudget blijven aanbieden, met behoud van de fiscale vrijstelling.
Werd ze minder dan drie maanden voordien toegekend, dan moet de fiets binnen het mobiliteitsbudget worden opgenomen. Start de werknemer pas met een leasefiets via het cafetariaplan nadat het mobiliteitsbudget loopt, dan verliest die fiets zijn gunstige statuut. Wat dat betekent voor bestaande combinaties, leest u in onze post over wat mag en wat niet bij een cafetariaplan.
Een gelijkaardige driemaandenvoorwaarde geldt voor bepaalde andere voordelen verbonden aan woon-werkverkeer, zoals de fietsvergoeding en de tussenkomst in het openbaar vervoer: wie die al genoot in de drie maanden vóór de aanvraag, mag ze blijven cumuleren met het mobiliteitsbudget. De regel is echter niet voor elk voordeel identiek. Laat uw concrete situatie per voordeel nakijken.
Binnen of buiten het budget: wat kiest u?
Mag de fiets erbuiten blijven, dan is dat nog geen reden om het ook te doen. De wetgever wil de mobiliteitsfiscaliteit bundelen en alles wat met mobiliteit te maken heeft in het mobiliteitsbudget onderbrengen. Wij adviseren daarom om de bedrijfsfiets binnen het mobiliteitsbudget op te nemen: u houdt één systeem in plaats van twee, en u vermijdt dat een regeling die vandaag mag, bij een volgende wetswijziging moet worden herzien.
De twee scenario's vergeleken
Criterium | Scenario 1: nog geen bedrijfsfiets | Scenario 2: bedrijfsfiets bestaat al |
Wie koopt of leaset | De werknemer, met zijn mobiliteitsbudget | De werkgever, via aankoop of fietsleasing |
Spreiding van de kosten | Aankoop: enkel binnen het budget van dat jaar. Financiering of leasing: gespreid over meerdere jaren. | De werkgever schrijft af of leaset, met de solvabiliteitsgaranties bij de werkgever |
Keuzevrijheid in opties | Volledig vrij, een of meerdere fietsen | Beperkt tot het aanbod van de werkgever |
Verplichting woon-werkverkeer | Geen. Wie toch fietst, kan een kilometervergoeding uit het budget ontvangen. | Wel. Voor de fiscale vrijstelling engageert de werknemer zich om regelmatig te fietsen. |
Fiscale behandeling | Vrijgesteld van personenbelasting en sociale bijdragen binnen pijler 2 | Niet belast op voorwaarde van regelmatig woon-werkgebruik |
Buiten het budget mogelijk | Niet van toepassing | Ja, als de fiets meer dan drie maanden voor de invoering werd toegekend |
Impact op de TCO | Geen | Geen |
De fiets en de TCO: een hardnekkig misverstand
De kosten van de bedrijfsfiets kunnen niet worden toegevoegd aan de TCO. Dat misverstand duikt in de praktijk voortdurend op, en het heeft gevolgen voor de berekening van het budget.
De TCO, de Total Cost of Ownership, stemt uitsluitend overeen met de totale kost van de bedrijfswagen die door het mobiliteitsbudget wordt vervangen. De fiets is een besteding binnen dat budget, in pijler 2. Ze wijzigt de referentie-TCO niet en verhoogt het mobiliteitsbudget van de werknemer dus niet.
Wat verandert er sinds 2026 voor gemotoriseerde voertuigen in pijler 2?
Sinds 1 januari 2026 komen gemotoriseerde voertuigen binnen de zachte mobiliteit enkel nog in aanmerking wanneer ze geen CO2 uitstoten. Voor een klassieke of elektrische fiets verandert er niets. Voor speed pedelecs, elektrische steps en gelijkaardige voertuigen is de emissievrije voorwaarde wel het punt om vooraf te controleren, zeker wanneer u uw aanbod binnen pijler 2 nog moet vastleggen.
Key takeaways
De fiets hoort thuis in pijler 2 van het mobiliteitsbudget.
Zonder bestaand fietsaanbod koopt, huurt of financiert de werknemer zelf, met volledige keuzevrijheid.
Met een bestaand aanbod kan de fiets in pijler 2 worden opgenomen, of erbuiten blijven onder de 3-maandenregel.
Een bedrijfsfiets sluit een bijkomende privéfiets niet uit.
De kosten van de fiets verhogen de TCO niet. De TCO blijft de kost van de vervangen wagen.
Sinds 2026 moeten gemotoriseerde voertuigen binnen de zachte mobiliteit emissievrij zijn.
Veelgestelde vragen
Mag een werknemer meerdere fietsen kopen met zijn mobiliteitsbudget?
Ja. Er is geen beperking tot één fiets, en ook toebehoren en opties komen in aanmerking, zolang het budget toereikend is.
Moet de werknemer met die fiets naar het werk rijden?
Bij een aankoop met het eigen mobiliteitsbudget niet. Bij een bedrijfsfiets van de werkgever wel, want de fiscale vrijstelling is gekoppeld aan regelmatig woon-werkverkeer.
Verhoogt de bedrijfsfiets het mobiliteitsbudget van de werknemer?
Nee. Het budget wordt bepaald door de TCO van de vervangen bedrijfswagen. De fiets is een besteding binnen dat budget, geen verhoging ervan.
Wat als de fiets minder dan drie maanden voor de invoering werd toegekend?
Dan moet de fiets binnen het mobiliteitsbudget worden opgenomen. Laat de concrete gevolgen per dossier nakijken bij uw sociaal secretariaat of bij ons.
Kan de werknemer zijn fiets spreiden over meerdere jaren?
Ja, via een private financiering of private leasing. Bij een rechtstreekse aankoop kan hij enkel het budget van het lopende jaar aanwenden.
Komt een speed pedelec in aanmerking?
Ja, binnen pijler 2, maar sinds 1 januari 2026 geldt voor gemotoriseerde voertuigen onder de zachte mobiliteit de voorwaarde dat ze geen CO2 uitstoten.
Van fiets naar fietscultuur
De fiets correct inpassen is één ding. Medewerkers die er ook effectief mee naar het werk rijden, is iets anders. Wat daarvoor nodig is, van fietsenstallingen en douches tot voorbeeldgedrag van het management, leest u in onze post over het opbouwen van een fietscultuur.
Uw fietsaanbod bekijken
Wilt u weten hoe u de fiets het best inpast in uw mobiliteitsbudget? Leg uw situatie voor aan ons team, of ontdek onze fietspartners.
Over de auteurs
Delphine Eeckhout is algemeen directeur bij Traject en mobiliteitswetenschapper. Zij adviseert al meer dan vijftien jaar grote werkgevers in België over het verduurzamen van hun mobiliteit. Traject stelt een multidisciplinair team consultants ter beschikking dat bedrijven begeleidt bij de invoering van een mobiliteitsbudget.
Thierry Devresse is oprichter van MBE (Mobility Budget Experts) en MMBB. Hij begeleidt sinds de invoering van de wet in 2019 ondernemingen bij het opzetten en beheren van hun mobiliteitsbudget.
LinkedIn: linkedin.com/in/thierry-devresse
Bart Vanham brengt meer dan dertig jaar ervaring mee in vlootbeheer en TCO-berekeningen, met een pragmatische en bedrijfsmatige aanpak.
Meer over ons team van experten.
Bronnen
Disclaimer Dit artikel bevat algemene informatie over het mobiliteitsbudget en is bijgewerkt tot [datum]. De wetgeving evolueert. Voor de toepassing op uw concrete situatie neemt u contact op met MBE of met uw sociaal secretariaat. |


Opmerkingen